Založenie s.r.o.
Živnosť alebo s.r.o. v roku 2026: výpočet čistého príjmu pri troch úrovniach zisku
Firma na klikVydané 9 min čítania
Čo pri výbere rozhoduje
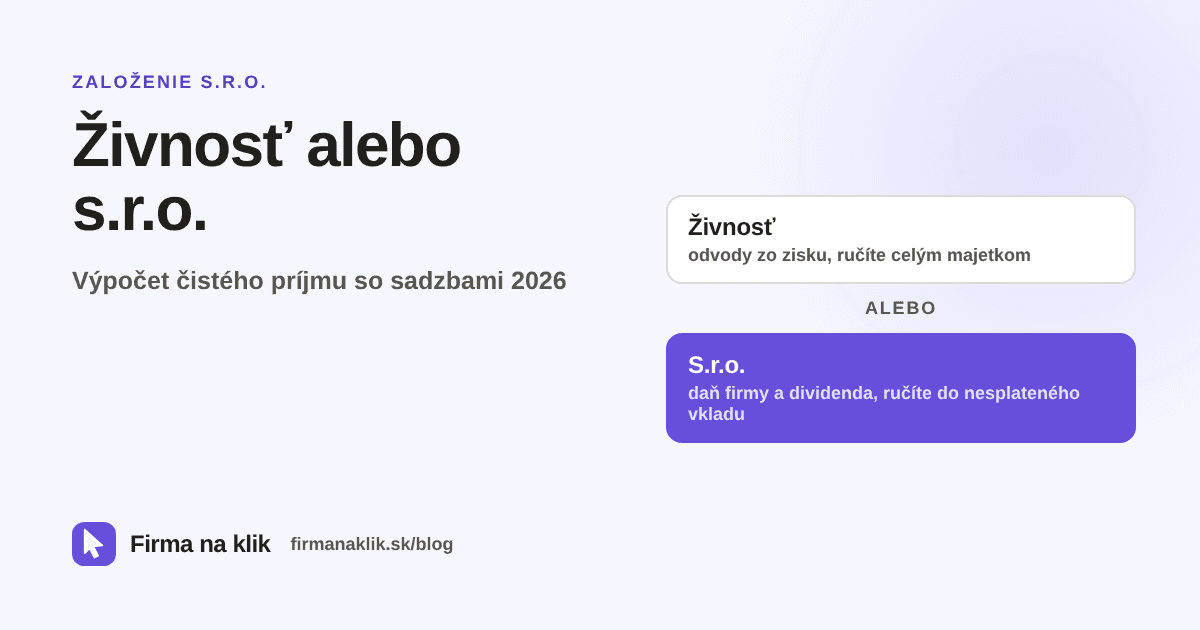
Živnosť je podnikanie na vlastné meno, s.r.o. je samostatná firma. Rozdiel je v štyroch veciach:
- Dane a odvody. Živnostník platí daň z príjmov a sociálne aj zdravotné poistenie zo zisku. S.r.o. platí daň z príjmov firmy a majiteľ potom daň z dividendy.
- Ručenie. Živnostník ručí celým majetkom, spoločník s.r.o. len do výšky nesplateného vkladu.
- Administratíva. S.r.o. vedie podvojné účtovníctvo a zostavuje závierku, živnostník s paušálnymi výdavkami vedie len jednoduchú evidenciu.
- Dôchodok. Odvody živnostníka sa mu počítajú do dôchodku, dividendy nie.
Výpočet: koľko vám zostane v roku 2026
Tabuľka ukazuje, koľko vám za rok zostane pri troch úrovniach podnikania. Úrovne sú dané príjmami a skutočnými výdavkami, lebo nižšie sadzby dane zákon posudzuje podľa príjmov, nie podľa zisku. Od príjmov sa odvíja aj registrácia k DPH a tá rozhoduje o paušáli.
| Príjmy / skutočné výdavky | Živnosť s paušálom | Živnosť so skutočnými výdavkami | S.r.o. a dividenda |
|---|---|---|---|
| 40 000 € / 10 000 € | 22 272,44 € | 17 960,95 € | 23 646,96 € |
| 90 000 € / 30 000 € | nedá sa, platiteľ DPH | 34 323,19 € | 48 756,96 € |
| 160 000 € / 60 000 € | nedá sa, platiteľ DPH | 52 503,85 € | 72 006,96 € |
Pri zisku 30 000 € je živnosť s paušálom blízko s.r.o.: rozdiel je 1 374,52 € ročne v prospech s.r.o., no živnostník si za to platí dôchodkové poistenie. Pri zisku 60 000 € zostane majiteľovi s.r.o. o 14 433,77 € viac a pri 100 000 € o 19 503,11 € viac.
Pri obrate nad 50 000 € za rok sa živnostník aj firma od ďalšieho roka stávajú platiteľmi DPH (§ 4 ods. 1 zák. č. 222/2004 Z. z.). Paušálne výdavky si platiteľ DPH uplatniť nemôže (§ 6 ods. 10 zák. č. 595/2003 Z. z.), preto sú v tabuľke len pri prvej úrovni.
Ako sme počítali
| Čo | Živnosť | S.r.o. |
|---|---|---|
| Daň z príjmov | 15 % pri príjmoch do 100 000 €, inak 19 % až 35 % (§ 15 písm. a) zák. č. 595/2003 Z. z.) | 10 % pri príjmoch do 100 000 €, inak 21 %, nad 5 mil. € 24 % (§ 15 písm. b) zák. č. 595/2003 Z. z.) |
| Nezdaniteľná časť | 5 966,73 €, pri vyššom základe sa kráti, od 43 983,32 € je nulová (§ 11 ods. 2 zák. č. 595/2003 Z. z.) | nie je |
| Výdavky | skutočné alebo paušál 60 %, najviac 20 000 € ročne (§ 6 ods. 10 zák. č. 595/2003 Z. z.) | skutočné |
| Sociálne poistenie | 33,15 % zo zisku vydeleného koeficientom 1,486, najmenej 303,11 € mesačne (§ 138 zák. č. 461/2003 Z. z.) | z dividendy sa neplatí |
| Zdravotné poistenie | 16 % zo zisku vydeleného koeficientom 1,486, najmenej 121,92 € mesačne (§ 38ezk a § 13 ods. 2 a 10 zák. č. 580/2004 Z. z.) | z dividendy sa neplatí (§ 10b ods. 1 písm. e) zák. č. 580/2004 Z. z.), majiteľ bez iného poistenia platí ako samoplatiteľ najmenej 121,92 € mesačne (§ 11 ods. 2 zák. č. 580/2004 Z. z.) |
| Daň z dividendy | nie je | 7 % zo zisku za roky od 2025 (§ 43 ods. 1 písm. a) a § 52zzzb ods. 5 zák. č. 595/2003 Z. z.) |
Prvý rok živnosti je lacnejší
Od 1. 7. 2026 vzniká živnostníkovi sociálne poistenie od prvého dňa šiesteho mesiaca po mesiaci, v ktorom začal podnikať. Kým nemá základ z daňového priznania, platí zo zníženého základu (§ 21 ods. 1 a § 138 ods. 2 písm. b) zák. č. 461/2003 Z. z. v znení od 1. 7. 2026). Kto začal podnikať v januári 2026, platí od júla 131,34 € mesačne, za prvý rok spolu 788,04 €.
Preto niektoré porovnania vychádzajú v prospech živnosti: počítajú len prvý rok. Zo skutočného zisku sa sociálne poistenie počíta až od júla roka po prvom daňovom priznaní a potom platí tabuľka vyššie. Rozhodujte sa podľa toho, ako bude podnikanie vyzerať o rok a o dva, nie len na začiatku.
Čo tabuľka neukazuje
- Dôchodok a nemocenské. Živnostník si odvodmi platí nárok na dôchodok a nemocenské. Majiteľ s.r.o., ktorý žije len z dividend, nie.
- Účtovníctvo. Podvojné účtovníctvo s.r.o. je drahšie ako evidencia živnostníka. Cenu si overte u svojho účtovníka, tabuľka ju nezahŕňa.
- Daň z finančných transakcií. Od 1. 1. 2026 ju platí len právnická osoba, teda s.r.o., nie živnostník. Pri prevodoch je to 0,4 %, najviac 40 € za jednu platbu (§ 3 ods. 1 a § 6 zák. č. 279/2024 Z. z. o dani z finančných transakcií).
- Rezervný fond. S.r.o. z prvého zisku odloží aspoň 5 % čistého zisku, kým fond nedosiahne 10 % základného imania (§ 124 ods. 1 Obchodného zákonníka). Peniaze ostávajú vo firme.
- Majiteľ so zamestnaním. Ak už platíte zdravotné poistenie ako zamestnanec, samoplatiteľ nie ste a s.r.o. vychádza ešte o niečo lepšie: 25 110 €, 50 220 €, 73 470 € pri troch úrovniach v tabuľke.
Ručenie: celým majetkom alebo do výšky vkladu
Živnostník podniká vo vlastnom mene, preto za dlhy z podnikania ručí celým svojím majetkom. S.r.o. zodpovedá za svoje dlhy sama a spoločník ručí len do výšky svojho nesplateného vkladu zapísaného v obchodnom registri (§ 106 Obchodného zákonníka). Kto vklad splatil celý, ako spoločník za dlhy firmy neručí.
Živnosť
podnikáte vy
Dlh z podnikania
Platíte vy
Celým majetkom, aj súkromným.
S.r.o.
podniká firma
Dlh firmy
Platí firma
Spoločník len do výšky nesplateného vkladu.
Koľko stojí začať
S.r.o. potrebuje základné imanie najmenej 5 000 €. Nie je to poplatok, peniaze patria firme a môže ich používať. Súdny poplatok 220 € zaplatíte štátu, pri zjednodušenom založení bez notára aj pri klasickom. Viac v článkoch Ako založiť s.r.o. v roku 2026 a Základné imanie s.r.o.
Časté otázky
Od akého zisku sa oplatí s.r.o.?
Platia sa z dividend odvody?
Koľko platí živnostník odvody v prvom roku?
Môže si platiteľ DPH uplatniť paušálne výdavky?
Ručím pri s.r.o. za dlhy firmy?
Zdroje a predpisy
- Zákon č. 595/2003 Z. z. o dani z príjmov v znení od 1. 1. 2026 - slov-lex.sk
- Zákon č. 461/2003 Z. z. o sociálnom poistení v znení od 1. 7. 2026 - slov-lex.sk
- Zákon č. 580/2004 Z. z. o zdravotnom poistení v znení od 1. 1. 2026 - slov-lex.sk
- Zmena sadzby poistného a výšky preddavkov od 1. 1. 2026 - VšZP
- Zákon č. 279/2024 Z. z. o dani z finančných transakcií v znení od 1. 1. 2026 - slov-lex.sk
- Obchodný zákonník v znení od 17. 8. 2026, § 106 a § 124 - slov-lex.sk
Právny stav a sumy overené k 18. 10. 2026. Článok je všeobecná informácia, nie právna ani daňová rada pre váš konkrétny prípad.