Ukončenie firmy
Minimálna daň 2026 a čo ešte stojí nečinná s.r.o.: ročný prehľad povinností
Firma na klikVydané 8 min čítania
Minimálna daň 2026: koľko a kto ju platí
Minimálnu daň platí s.r.o. za každý rok, v ktorom je jej daň z príjmov nižšia ako minimálna daň alebo v ktorom vykáže stratu (§ 46b ods. 1 a 2 zák. č. 595/2003 Z. z.). Firma, ktorá nič nerobí, nemá zisk ani daň, preto platí minimálnu daň každý rok, ak sa na ňu nevzťahuje niektorá z výnimiek nižšie. Výška závisí od zdaniteľných príjmov (výnosov), nie od zisku:
| Zdaniteľné príjmy (výnosy) za rok | Minimálna daň |
|---|---|
| do 50 000 € | 340 € |
| nad 50 000 € do 250 000 € | 960 € |
| nad 250 000 € do 500 000 € | 1 920 € |
| nad 500 000 € do 5 000 000 € | 3 840 € |
| nad 5 000 000 € | 11 520 € |
Nečinná firma bez príjmov je v prvom pásme a platí 340 € za rok. Za tri roky je to 1 020 € len na minimálnej dani, bez účtovníka a ďalších nákladov.
Daňová licencia je starší názov. Licencie platili v rokoch 2014 až 2017, súčasná minimálna daň platí od roku 2024. Obe sú v tom istom § 46b zákona o dani z príjmov, sumy a pravidlá sú však iné.
Kedy sa minimálna daň neplatí alebo platí pomerne
Minimálnu daň neplatí najmä (§ 46b ods. 7 zák. č. 595/2003 Z. z.):
- nová firma za obdobie, v ktorom vznikla. Založená v roku 2026 ju za rok 2026 neplatí, od nasledujúceho roka áno,
- firma za obdobie likvidácie alebo konkurzu,
- firma, ktorej súd doručil oznámenie o začatí konania o zrušení. Ak súd konanie ukončí bez zrušenia firmy, lebo firma dôvod odstránila, musí do troch mesiacov podať dodatočné priznanie za tieto roky a minimálnu daň doplatiť.
Za obdobie kratšie ako rok sa platí pomerná časť, 1/12 za každý mesiac (§ 46b ods. 6 zák. č. 595/2003 Z. z.). Keď nečinná firma vstúpi do likvidácie 1. júna, za päť mesiacov predtým zaplatí 141,67 €.
Splatnosť, odklad a zápočet
Minimálna daň je splatná v lehote na podanie daňového priznania (§ 46b ods. 4 zák. č. 595/2003 Z. z.), za rok 2026 teda do 31. 3. 2027. Lehotu na priznanie môžete predĺžiť oznámením daňovému úradu najviac o tri mesiace, pri príjmoch zo zahraničia o šesť (§ 49 ods. 2 a 3 zák. č. 595/2003 Z. z.). Spolu s ňou sa posúva aj splatnosť minimálnej dane.
Rozdiel medzi minimálnou daňou a skutočnou daňou si firma môže započítať v ďalších troch rokoch, ale len na daň, ktorá je vyššia ako minimálna daň (§ 46b ods. 5 a 8 zák. č. 595/2003 Z. z.). Nečinná firma takú daň mať nebude, takže zápočet pre ňu nemá cenu a po troch rokoch prepadne. Zaniká aj dňom vstupu do likvidácie.
Čo ešte musí nečinná s.r.o. robiť každý rok
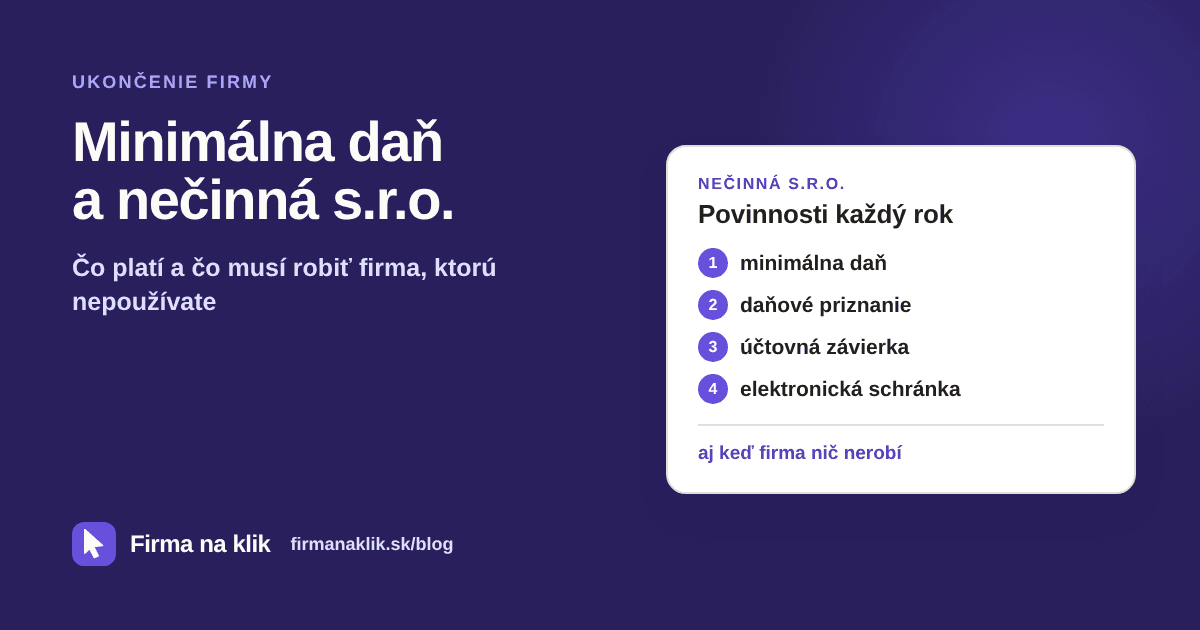
Nečinnosť firmu nezbavuje povinností. Pre s.r.o. bez príjmov, bez zamestnancov a bez registrácie k DPH zostáva:
| Povinnosť | Termín | Čo hrozí |
|---|---|---|
| Minimálna daň | do 31. 3., pri odklade neskôr | úrok z omeškania |
| Daňové priznanie aj s nulou (§ 41 ods. 1 zák. č. 595/2003 Z. z.) | do 31. 3., pri odklade neskôr | pokuta 100 € až 30 000 € (§ 155 ods. 1 zák. č. 563/2009 Z. z. (daňový poriadok)) |
| Podvojné účtovníctvo a účtovná závierka (§ 9 ods. 1 zák. č. 431/2002 Z. z. o účtovníctve) | celý rok, závierka k 31. 12. | pokuta od 1 000 € (§ 38 ods. 2 zák. č. 431/2002 Z. z.) |
| Uloženie závierky do registra (§ 23a ods. 3 zák. č. 431/2002 Z. z.) | do 6 mesiacov, v praxi spolu s priznaním | pokuta a pri dlhšom omeškaní zrušenie súdom (§ 68b ods. 1 písm. e) Obchodného zákonníka) |
| Sledovanie elektronickej schránky (§ 32 zák. č. 305/2013 Z. z. o e-Governmente) | priebežne | úradná pošta do vlastných rúk platí za doručenú najneskôr po 15 dňoch, aj keď ju nikto neotvorí |
| Sídlo s právom ho užívať (§ 2 ods. 3 Obchodného zákonníka) | priebežne | zrušenie súdom |
| Konateľ zapísaný v registri | priebežne | bez konateľa viac ako 3 mesiace zrušenie súdom |
| Zmeny v obchodnom registri vrátane konečného užívateľa výhod (§ 112 ods. 1 zák. č. 29/2026 Z. z.) | do 30 dní od zmeny | pokuta konateľovi do 4 000 € (§ 113 zák. č. 29/2026 Z. z.) |
Jediný náklad, ktorý určuje priamo zákon, je minimálna daň. K nemu pribudnú služby, ktoré si objednáte: účtovník na závierku a priznanie a sídlo, ak ho firma nemá vo vlastnom priestore. Ich cenu si overte u svojho účtovníka.
Čo sa stane, keď povinnosti zanedbáte
Neuložená závierka je pre súd viditeľná priamo z registra a súd ju nemusí ničím dokazovať. Ak je firma s uložením v omeškaní viac ako šesť mesiacov, môže ju zrušiť aj bez návrhu (§ 68b Obchodného zákonníka a § 309a až 309h Civilného mimosporového poriadku). Postup ide takto:
Súd pošle oznámenie o začatí konania a výzvu
Na odstránenie dôvodu má firma 90 dní (§ 309b Civilného mimosporového poriadku). Výzva príde do elektronickej schránky a platí za doručenú najneskôr po 15 dňoch, aj keď ju nikto neotvorí.Súd firmu zruší
Ak firma dôvod v lehote neodstráni.Predpoklad úpadku
Ak firma do 90 dní od zverejnenia zrušenia nevstúpi do likvidácie, predpokladá sa, že je v úpadku (§ 309f Civilného mimosporového poriadku).Výmaz bez likvidácie
Šesť mesiacov po zverejnení oznámenia o predpoklade úpadku, ak nikto nenavrhne likvidátora so zloženým preddavkom ani konkurz (§ 309g a § 309h Civilného mimosporového poriadku).
Firma, ktorú necháte tak, teda sama nezanikne. Prejde súdnym konaním, v ktorom sa predpokladá jej úpadok. Pokuty za nepodané priznanie či nevedené účtovníctvo môžu prísť ešte skôr.
Nečinná s.r.o. ako platiteľ DPH
Ak je nečinná firma platiteľom DPH, podáva priznanie k DPH každý mesiac alebo štvrťrok aj vtedy, keď je nulové (§ 78 ods. 2 zák. č. 222/2004 Z. z.). Kontrolný výkaz za obdobie bez plnení podávať nemusí (§ 78a ods. 1 zák. č. 222/2004 Z. z.).
Keď firma prestane podnikať, musí požiadať o zrušenie registrácie. Daňový úrad ju môže zrušiť aj sám, napríklad keď firma opakovane nepodá priznanie (§ 81 zák. č. 222/2004 Z. z.).
Od 1. 1. 2027 musí každá firma, ktorej platiteľ na Slovensku dodá tovar alebo službu, vedieť prijať elektronickú faktúru cez doručovaciu službu (§ 71 ods. 5 a § 85o ods. 2 a 3 zák. č. 222/2004 Z. z. v znení od 1. 1. 2027). Týka sa to aj nečinnej firmy, ktorej fakturuje účtovník alebo poskytovateľ sídla, ak sú platiteľmi.
Nechať, zrušiť alebo predať
| Nechať tak | Likvidácia | Prevod podielu | |
|---|---|---|---|
| Čo zaplatíte | 340 € minimálnej dane ročne a účtovník | treba mať k dispozícii 2 300 - 3 200 €, z toho 1 500 € preddavok | pri prevzatí nami od 399 € + poplatky za autorizáciu advokátom a notára |
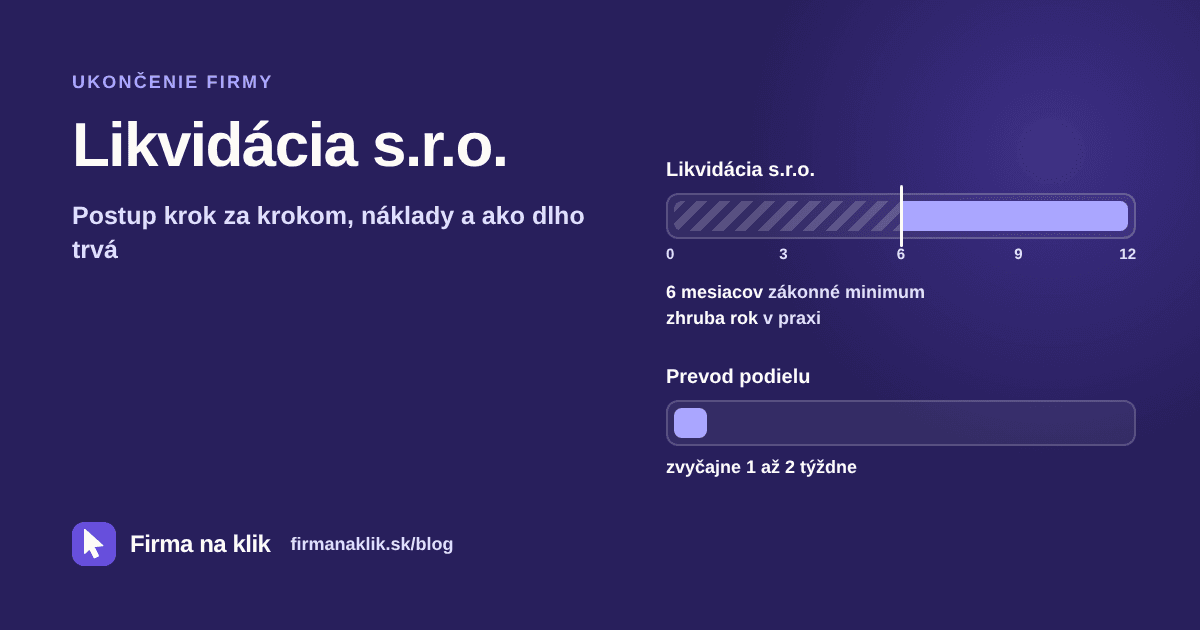
| Ako dlho | každý rok znova | najmenej 6 mesiacov, v praxi zhruba rok | zvyčajne 1 až 2 týždne |
| Firma na konci | ostáva vaša s povinnosťami | zanikne | pokračuje pod novým vlastníkom |
Ak firmu plánujete o rok znova použiť, môže dávať zmysel nechať ju a platiť minimálnu daň. Ak ju nepotrebujete, každý rok čakania stojí ďalšiu minimálnu daň, závierku a priznanie. Všetky cesty ukončenia sú v článku Ako zrušiť s.r.o. v roku 2026, postup likvidácie v článku Likvidácia s.r.o.
Časté otázky
Platí minimálnu daň aj s.r.o., ktorá nemá žiadne príjmy?
Dokedy treba zaplatiť minimálnu daň za rok 2026?
Platí sa minimálna daň v prvom roku po založení?
Je daňová licencia to isté ako minimálna daň?
Dá sa zaplatená minimálna daň niekedy získať späť?
Zdroje a predpisy
- Zákon č. 595/2003 Z. z. o dani z príjmov v znení od 1. 1. 2026, § 41, § 46b, § 49 - slov-lex.sk
- Všeobecne o minimálnej dani - finančná správa
- Daňový poriadok v znení od 1. 9. 2026, § 155 - slov-lex.sk
- Zákon č. 431/2002 Z. z. o účtovníctve v znení od 1. 6. 2026, § 9, § 23a, § 38 - slov-lex.sk
- Obchodný zákonník v znení od 17. 8. 2026, § 2 a § 68b - slov-lex.sk
- Civilný mimosporový poriadok v znení od 17. 8. 2026, § 309a až 309h - slov-lex.sk
- Zákon č. 305/2013 Z. z. o e-Governmente, § 32 - slov-lex.sk
- Zákon č. 222/2004 Z. z. o DPH v znení od 1. 1. 2027 - slov-lex.sk
Právny stav a sumy overené k 18. 10. 2026. Článok je všeobecná informácia, nie právna ani daňová rada pre váš konkrétny prípad.